标题:
最难上半年:200 万餐饮人离场
[打印本页]
作者:
匿名
时间:
2026-8-25 15:13
标题:
最难上半年:200 万餐饮人离场
本文来自微信公众号: 餐企老板内参 ,作者:内参君
大盘增长 2.8%,门店净减 41 万家
2026 上半年 “冷热交织”
大盘仍在涨,但赚钱却更难了。
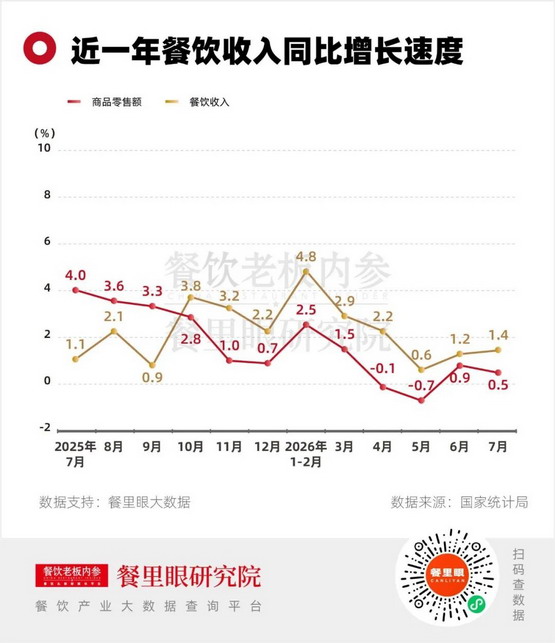
国家统计局最新数据显示,7 月,全国餐饮收入 4567 亿元,同比增长 1.4%;限额以上单位餐饮收入 1352 亿元,同比持平。
上半年,全国餐饮收入累计为 28255 亿元,同比增长 2.8%;限额以上餐饮企业收入累计为 8328 亿元,同比增长 1.8%,低于餐饮行业平均水平。
1.jpg
(63.81 KB)
2026-8-25 15:13
从总量上看,餐饮大盘仍在增长,且假期拉动效应更加明显。
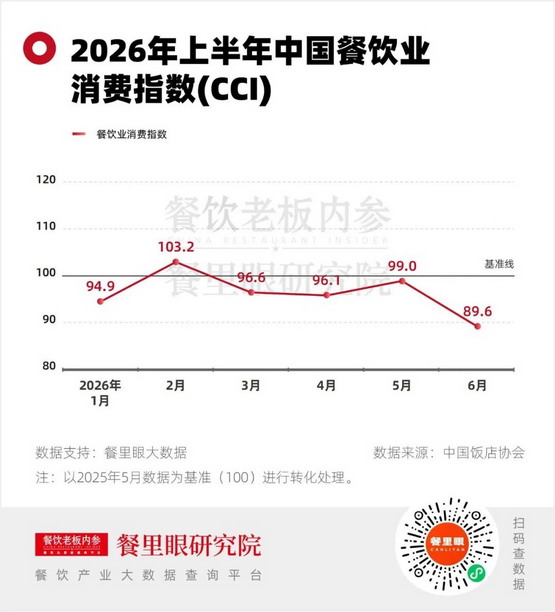
中国饭店协会发布的消费指数显示,上半年,餐饮业消费指数呈 “M” 型走势:春节所在的 2 月与劳动节所在的 5 月,消费指数分别为 103.2 和 99;到 6 月,指数回落至 89.6,环比下降 9.5%,但同比回升 5.8%,市场需求的基本盘仍未动摇。
2.jpg
(57.14 KB)
2026-8-25 15:13
分城市来看,一线城市仍然是支撑餐饮消费的大盘市场。
北京:上半年餐饮营业收入 565.5 亿元,同比增长 1.1%,其中餐饮配送、快餐服务行业分别增长 5.9% 和 4.1%。餐饮业实现利润总额 5.2 亿元,同比增长 3.2 倍。
广州:上半年餐饮收入增长 5.8%,同期社会消费品零售总额同比增长 2.9%,餐饮增速显著跑赢社零。
上海:上半年餐费收入 696.70 亿元,同比微降 0.2%。业态分化则进一步加剧。上海市烹饪协会对 52 家餐饮企业的统计显示,多品类营收下降,其中正餐、宾馆餐饮、小吃、中西快餐分别下降 8.47%、5.34%、5.69% 和 0.60%,仅西餐业态微涨 0.64%。
但大盘数据之下,行业出清也正在加速。
极海品牌监测数据显示,2026 年上半年中国餐饮行业闭店数量达 205.52 万家,同期新开门店数量仅 165 万家,净减少 41 万家门店。
这批闭店潮,既有前几年疯狂涌入的 “创业小白” 被动清退,也有头部品牌们战略收缩的主动选择。赢商网数据显示,上半年有超 60 家典型品牌进行闭店动作,餐饮业态占比超过一半。
同期,创业者对开餐馆的态度,也转向了冷静观望:企查查数据显示,今年上半年,全国餐饮企业注册量仅 107.7 万家,同比下降 17.3%。
头部增收不增利
规模信仰正在失灵
相比宏观大盘的 “稳”,上市餐企的财报,则显得更加 “动荡”。
先看老字号阵营,几乎全线失守。
上半年,曾靠婚宴赚得盆满钵满的安徽百年老字号同庆楼,净利润暴跌超 97%;旗下拥有多家老字号招牌的西安饮食连亏 5 年后,今年上半年再亏 5230 万元,公司现金流跌至 - 2375.39 万元,骤降 142.60%,资产负债率高达 90.44%;
广州酒家同样陷入 “增收不增利” 的困局:营收增长 9.39% 但净利润反降 21%;唐宫中国预计亏损 400 万至 900 万之间,仍在泥潭中挣扎。
一片惨淡中,全聚德为老字号阵营增添了一抹难得的亮色:上半年,其归母净利润预计达 1280 万元至 1550 万元,同比增长 3.39% 至 25.20%;扣非净利润 710 万元至 920 万元,同比增长 82.05% 至 135.90%。
“增收不增利” 的困境,并非老字号独有,“中式正餐第一股” 小菜园也未能幸免。上半年,小菜园的客单从 65 元降至 50.5 元,但降价没能转换成利润,食材成本占收入 32.3%,员工成本占 28.5%,两端承压之下,营收涨了 7%,但净利润反而降了 24.3%。
本应是 “热辣滚烫” 的火锅,同样寒意逼人。
呷哺呷哺预计上半年营收 15 亿元,同比下滑 23%。同期,品牌预计亏损将同比收窄 51% 至 64%,亏损约为 2900 万至 3900 万元。
即使是海底捞,其盈利能力也明显承压。多家机构预测其上半年收入同比增长 9% 左右,纯利增长仅为约 1%。
更值得注意的是,限额以上餐饮企业上半年累计增速仅为 1.8%,持续低于行业整体增速,且差距呈扩大趋势。
这意味着,企业规模不再是品牌 “护城河”,在租金成本、人工成本攀升的当下,规模扩张较大的品牌反而 “船大难掉头”,利润反而容易受拖累。
大盘涨、头部 “亏”
餐饮告别 “水涨船高”
2026 年上半年,餐饮行业几乎是交出了一份 “冰火两重天” 的答卷:
一面,是尽管增速不断放缓,但餐饮大盘仍呈现稳步向好、小步慢跑的持续增长趋势;另一面,是包括上市餐企在内的餐饮头部们集体 “失血”,上半年增收不增利,品牌们积极在业绩承压下不断探索新方向。
大盘在增长,头部在亏损。整体来看,餐饮行业已经彻底告别了水涨船高的高增量时代。
而告别 “水涨船高” 最直观的表现,是当下的餐饮行业正在经历着剧烈的分化。
在规模上 ——
大企业瘦身,小企业求存,中间品牌危机四伏。规模红利消失后,餐饮品牌们都在努力重新寻找自己的生存空间。
细看过去十年,餐饮行业信奉的核心逻辑是 “规模就是护城河”,只要能开更多的店,覆盖更多的城市,用品牌效应抢占更多的消费者,就能将竞争对手 “挤” 出市场。
这样的逻辑,在高增量时代下,单店风险被快速增长的总量稀释,连锁品牌尤其是头部餐企,每新开一家门店都几乎等同于新增营收。品牌跑马圈地、加盟商蜂拥而入,规模和利润不断正向循环。
但 2026 年,开一家赚一家的规模红利,自几年前渐渐渐弱,到今年,曾经的规模优势甚至正在变成 “规模负担”。过去的增长逻辑被推翻,规模不再是护城河,能赚钱的单店才是。
中国烹饪协会在《2026 年上半年全国餐饮业发展分析》中指出:
“规模优势并不必然转化为增长优势。在成本刚性上升、价格竞争加剧和消费需求趋于理性的背景下,部分规模企业面临门店体量较大、管理链条较长、成本调整空间有限等压力。与此同时,中小餐饮企业在客流获取、成本控制和抗风险能力等方面也面临较大挑战。行业竞争正在由门店数量和规模扩张,进一步转向单店盈利能力、供应链效率、产品创新和精细化运营能力,企业之间的经营表现分化趋于明显。”
在业态上 ——
消费者降频次、提品质,不同品类间 “温差” 不断扩大,高频刚需稳步增长,低频社交加速分化,价格敏感型及 “网红流量型” 正在加速出局。
根据中国饭店协会发布的中国餐饮业消费指数报告(2026 年上半年)来看,2026 年 3 月至 5 月,餐饮订单量持续回落,但客单价却保持稳定,其中 5 月更是呈现出 “订单下滑、客单上行” 的特征。
从数据指数来看,今年上半年餐饮消费者正在减少外出就餐的频次,但保持消费品质,小幅增加单次消费预算。这意味着,消费者主动做减法,将 “凑合吃一顿” 的消费额度让给 “专程吃顿好的” 的品质消费。从 “消费降级” 到 “消费升级” 再到 “消费提纯”。
在这种消费行为的转变中,餐饮不同业态品类间也面临着不同的情况:以茶饮、咖啡、中式快餐为主的 “小金额高复购” 型刚需餐饮品类,保持着较高的消费热度;以中式正餐、火锅、烤肉等 “大金额低频次” 型社交餐饮品类,价格承压的同时在工作日及节假日中加速分化。
除此之外,一些强调 “网红” 或 “低价” 的餐饮业态正在逐渐被消费者 “抛弃”,比如低价自助烤肉的批量倒闭,降价并未带来客流增长,反而让消费者出现 “太便宜品质差不敢吃” 的心理。
而消费者的选择,接下来也将更加倒逼餐饮行业告别 “流量思维”,回归 “留量思维”。
在市场上 ——
“一套打法打全国” 的生存法则失效了。不同市场生存法则差异化明显,一线城市 “扛跌”,二线城市 “拼价”,下沉市场 “波动”。
今年上半年,从中式快餐到地方菜,从茶饮烘焙到火锅,一批在区域市场深耕多年的连锁餐饮品牌,开始密集布局北上广深,多个品牌已开出一线城市首店。同时,头部品牌们也在持续布局下沉市场,加大点位密度。
整体来看,头部品牌在向下沉市场要规模,区域品牌则向一线城市要势能。不过,近两年不同线级城市的消费结构和竞争格局差异不断拉大,难以靠 “一套打法通吃”。
比如一线城市中,尽管餐饮平均价格长期保持较高位置,但选择更为丰富、大型头部餐企聚集、区域品牌虎视眈眈,更加考验品牌的 “模型成熟度” 与 “效率”;而下沉市场中,伴随着返乡潮、旅游潮,节假日效应更加明显,消费者反而更看中 “打卡” 与 “流量”。
另外,在二线城市中,既有头部品牌强势下沉,又有区域品牌上攻,还夹杂着大量 “地头蛇”,竞争最为激烈,“价格敏感度” 也更高。
餐饮不同维度的加速分化,使得每个细分赛道的生存逻辑都发生着细微而又明显的变化。告别水涨船高后,曾经靠潮水托起的船只,在退潮时最先搁浅。大潮退去,谁在裸泳,一览无遗。
放弃 “规模崇拜”
2026 下半年,精耕者才能生存
回看近些年,餐饮行业经历着从 “规模驱动” 到 “效率驱动”,从 “增量时代” 到 “存量时代”,从 “价格竞争” 到 “价值竞争” 的不断变革。
闭店数量达 205.52 万家,同期新开店仅 165 万家,净减少 41 万家门店。
2026 年上半年,在 41 万餐饮门店的净减少中,出清必然是痛苦的,但也是必要的。市场不断淘汰缺乏竞争力的玩家的同时,也为真正优秀的品牌腾出了更多空间,更多在 “流量诱惑” 中坚守品质的品牌,勇做 “良币” 驱逐 “劣币”。
比格比萨创始人赵志强在《领潮人物》中,用 “河东时代” 与 “河西时代” 形容当下的餐饮市场变化:“增量时代是‘河东时代’,存量时代是‘河西时代’,抱着河东时代的经营思维进入河西时代,你很难在新时代里获得成功。”
而这两个时代中,最本质的区别就在于,以前是餐厅经营者喜欢什么卖什么,现在则是消费者喜欢什么卖什么。静下来,倾听 “真实消费者” 的心声,未来如何?消费者会给出答案。
2026 年下半年,告别规模崇拜,回归经营本质。在餐饮这个 “日不落产业” 中,没有夕阳业态,只有夕阳思维。放弃 “老登式” 做餐饮,才能不断登上下一个高峰。
图片附件:
1.jpg
(2026-8-25 15:13, 63.81 KB) / 该附件被下载次数 7
http://hahabbs.w1.luyouxia.net/bbs/attachment.php?aid=264334
图片附件:
2.jpg
(2026-8-25 15:13, 57.14 KB) / 该附件被下载次数 7
http://hahabbs.w1.luyouxia.net/bbs/attachment.php?aid=264335
欢迎光临 BBS (http://hahabbs.w1.luyouxia.net/bbs/)
Powered by Discuz! 6.0.0


 图片附件: 1.jpg (2026-8-25 15:13, 63.81 KB) / 该附件被下载次数 7 图片附件: 2.jpg (2026-8-25 15:13, 57.14 KB) / 该附件被下载次数 7